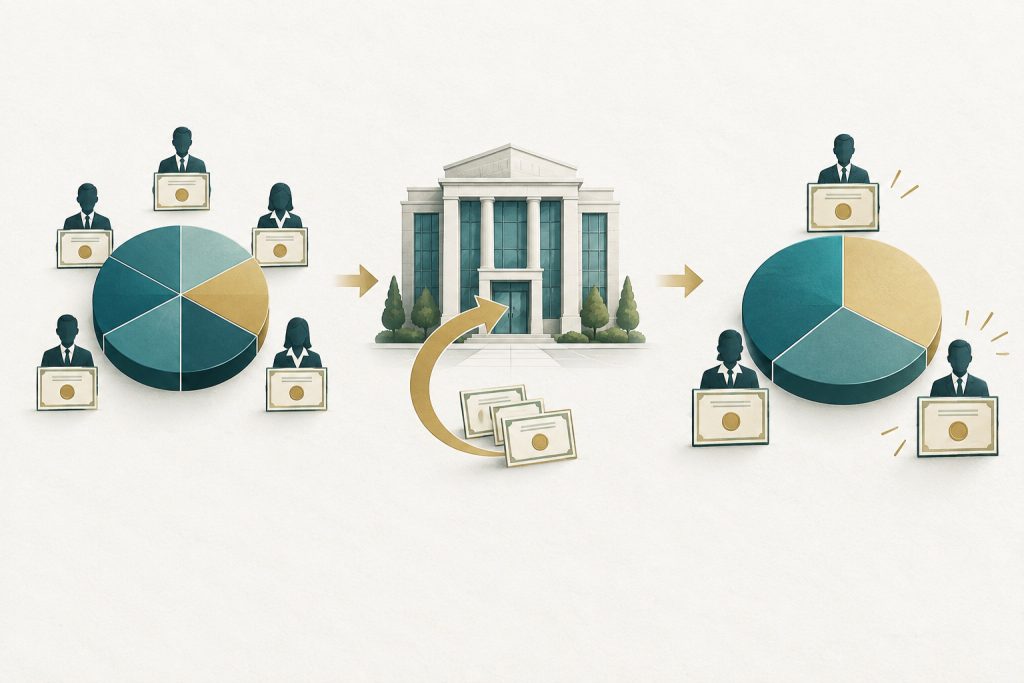
Stell dir ein Unternehmen mit 100 Millionen Aktien vor. Der Kurs steht bei 50 Euro. An der Börse ist die Firma damit fünf Milliarden Euro wert.
Am nächsten Tag wechseln nur 100.000 Aktien den Besitzer. Der Kurs steigt schrittweise, bis der letzte Käufer 60 Euro je Stück zahlt. Real wurden an diesem Tag also Aktien für höchstens sechs Millionen Euro umgesetzt – tatsächlich sogar noch etwas weniger.
Doch die Marktkapitalisierung steigt auf sechs Milliarden Euro.
Eine Milliarde neuer Börsenwert durch sechs Millionen Euro Umsatz. Woher kam die fehlende Milliarde?
Sie kam nirgendwoher.
Der Markt hat schlicht den letzten gehandelten Preis auf alle 100 Millionen Aktien übertragen. Genau dieser Mechanismus erklärt, warum Bewertungen viel schneller steigen können als das Kapital, das tatsächlich in einen Markt fließt. Und er erklärt auch, warum scheinbarer Reichtum im Abschwung verschwinden kann, ohne dass jemand die gesamte Summe vorher aus dem Markt gezogen hat.
Wer Kapitalmarktblasen verstehen will, muss deshalb zuerst einen verbreiteten Denkfehler ablegen: Marktkapitalisierung ist kein Geldtopf. Sie ist eine Momentaufnahme dessen, was der Markt am Rand gerade für einen Anteil bezahlt.
Der letzte Preis bewertet das ganze Unternehmen
Marktkapitalisierung klingt nach einer harten Zahl. Die Rechnung ist schließlich einfach:
Aktienkurs mal Zahl der ausstehenden Aktien gleich Börsenwert.
Die Rechnung stimmt. Die Interpretation führt trotzdem oft in die Irre.
Der Kurs entsteht dort, wo der nächste kaufbereite Anleger auf den nächsten verkaufsbereiten Anleger trifft. Wenn kaum jemand verkaufen will, kann schon begrenzte zusätzliche Nachfrage den Preis deutlich anheben. Der neue Preis bewertet anschließend auch jene Aktien höher, die seit Jahren nicht gehandelt wurden.
Der marginale Käufer, also diejenige Person, die im Moment des Handels gerade noch bereit ist, den niedrigsten verfügbaren Verkaufspreis (den Ask) zu bezahlen, um eine Transaktion auszulösen, setzt den sichtbaren Preis. Deshalb muss nicht für jeden Euro zusätzlicher Marktkapitalisierung auch ein Euro neues Kapital fließen.
Im Rückwärtsgang gilt dieselbe Logik. Wenn bei 60 Euro plötzlich viele verkaufen wollen, aber der nächste Käufer erst bei 45 Euro zugreift, wird das gesamte Unternehmen zu diesem niedrigeren Preis bewertet. Das Vermögen auf dem Papier schrumpft stärker als der Betrag, der beim Verkauf tatsächlich den Besitzer gewechselt hat.
Das ist keine Fehlfunktion der Börse. So funktioniert Preisfindung.
Eine hohe Bewertung ist noch keine Blase
Jetzt kommt die schwierige Stelle. Wenn Preise am Rand entstehen, ist dann jeder stark gestiegene Markt automatisch eine Blase?
Nein.
Ein Aktienkurs ist der heutige Wert der Gewinne und freien Cashflows, die Anleger in Zukunft erwarten. Je höher das erwartete Wachstum und je niedriger der verwendete Abzinsungssatz, desto höher kann ein vernünftiger Preis sein. Ein Unternehmen, das seine Gewinne über viele Jahre zuverlässig steigert, darf deshalb teurer sein als ein stagnierendes Geschäft.
Überbewertung beginnt dort, wo der aktuelle Preis Annahmen verlangt, die immer schwerer zu erfüllen sind. Eine Blase entsteht, wenn steigende Preise selbst zum wichtigsten Argument für weitere Käufe werden und die Verbindung zu realistischen Cashflows zunehmend verloren geht.
Diese Trennlinie ist unscharf. Sie lässt sich nicht mit einer einzigen Kennzahl und schon gar nicht auf einen bestimmten Tag festlegen. Rückblickend sieht jede Blase offensichtlich aus. In Echtzeit kann ein teurer Markt noch jahrelang weiter steigen.
Genau das macht Überbewertung so gefährlich. Sie ist ein Risikomaß, aber kein zuverlässiger Crash-Timer.
Wie aus einer guten Geschichte eine schlechte Investition wird
Fast jede große Blase beginnt mit etwas Echtem.
Die Eisenbahn veränderte den Transport. Das Internet veränderte die Kommunikation. Immobilien sind knapp und nützlich. Künstliche Intelligenz kann Produktivität erhöhen. Das Problem ist selten die zugrunde liegende Innovation. Das Problem entsteht, wenn Anleger aus einer richtigen Entwicklung grenzenlose Gewinne für nahezu jedes beteiligte Unternehmen ableiten.
Am Anfang liefern erste Firmen überzeugende Ergebnisse. Ihre Kurse steigen. Frühe Investoren verdienen viel Geld und erzählen davon. Neue Käufer kommen hinzu, Analysten erhöhen ihre Schätzungen und Unternehmen investieren mehr.
Der steigende Kurs wirkt nun wie ein Qualitätsbeweis. Dabei beweist er zunächst nur, dass die Nachfrage zum aktuellen Preis größer ist als das Angebot.
Dann verschiebt sich die Diskussion. Statt zu fragen, welcher Gewinn in fünf oder zehn Jahren realistisch ist, fragen Anleger, wie hoch der Kurs in zwölf Monaten stehen könnte. Vergleichsmaßstäbe werden angepasst. Ein hohes Kurs-Gewinn-Verhältnis gilt plötzlich als altmodisch, ein noch höheres Kurs-Umsatz-Verhältnis als Zeichen besonderer Zukunftschancen.
Irgendwann muss die Realität nicht mehr gut sein. Sie muss jede bereits eingepreiste Hoffnung übertreffen.
Fünf Kräfte treiben Bewertungen nach oben
Eine glaubwürdige Ausgangsidee
Ohne überzeugende Geschichte fehlt einer Blase der Treibstoff. Neue Technologien, fallende Zinsen, politische Förderung oder ein knappes Gut liefern den plausiblen Kern. Frühe Kursgewinne sind häufig fundamental begründet. Erst später werden vernünftige Annahmen immer weiter verlängert.
Knappes Angebot am Markt
Nicht alle Aktien eines Unternehmens stehen täglich zum Verkauf. Gründer, Mitarbeiter, langfristige Fonds und Indexprodukte halten große Bestände. Trifft zusätzliche Nachfrage auf einen kleinen frei angebotenen Teil, steigt der marginale Preis schnell. Der höhere Preis wird anschließend auf alle Aktien übertragen.
Mitlaufende Kapitalströme
Steigende Kurse erhöhen das Gewicht eines Unternehmens in nach Marktkapitalisierung gewichteten Indizes. Neue Mittel in entsprechenden Fonds fließen dann zu einem größeren Anteil in die bereits großen Titel. Das allein erzeugt keine Blase. Solche Fonds bilden die bestehende Konzentration ab, statt sie zu korrigieren. Für Anleger kann dadurch leicht unsichtbar bleiben, wie abhängig ein breiter Index von wenigen Unternehmen geworden ist.
Mitte 2025 standen die zehn größten Unternehmen laut S&P Dow Jones Indices für fast 40 Prozent des S&P 500. Das war die höchste Konzentration seit Mitte der 1960er-Jahre.
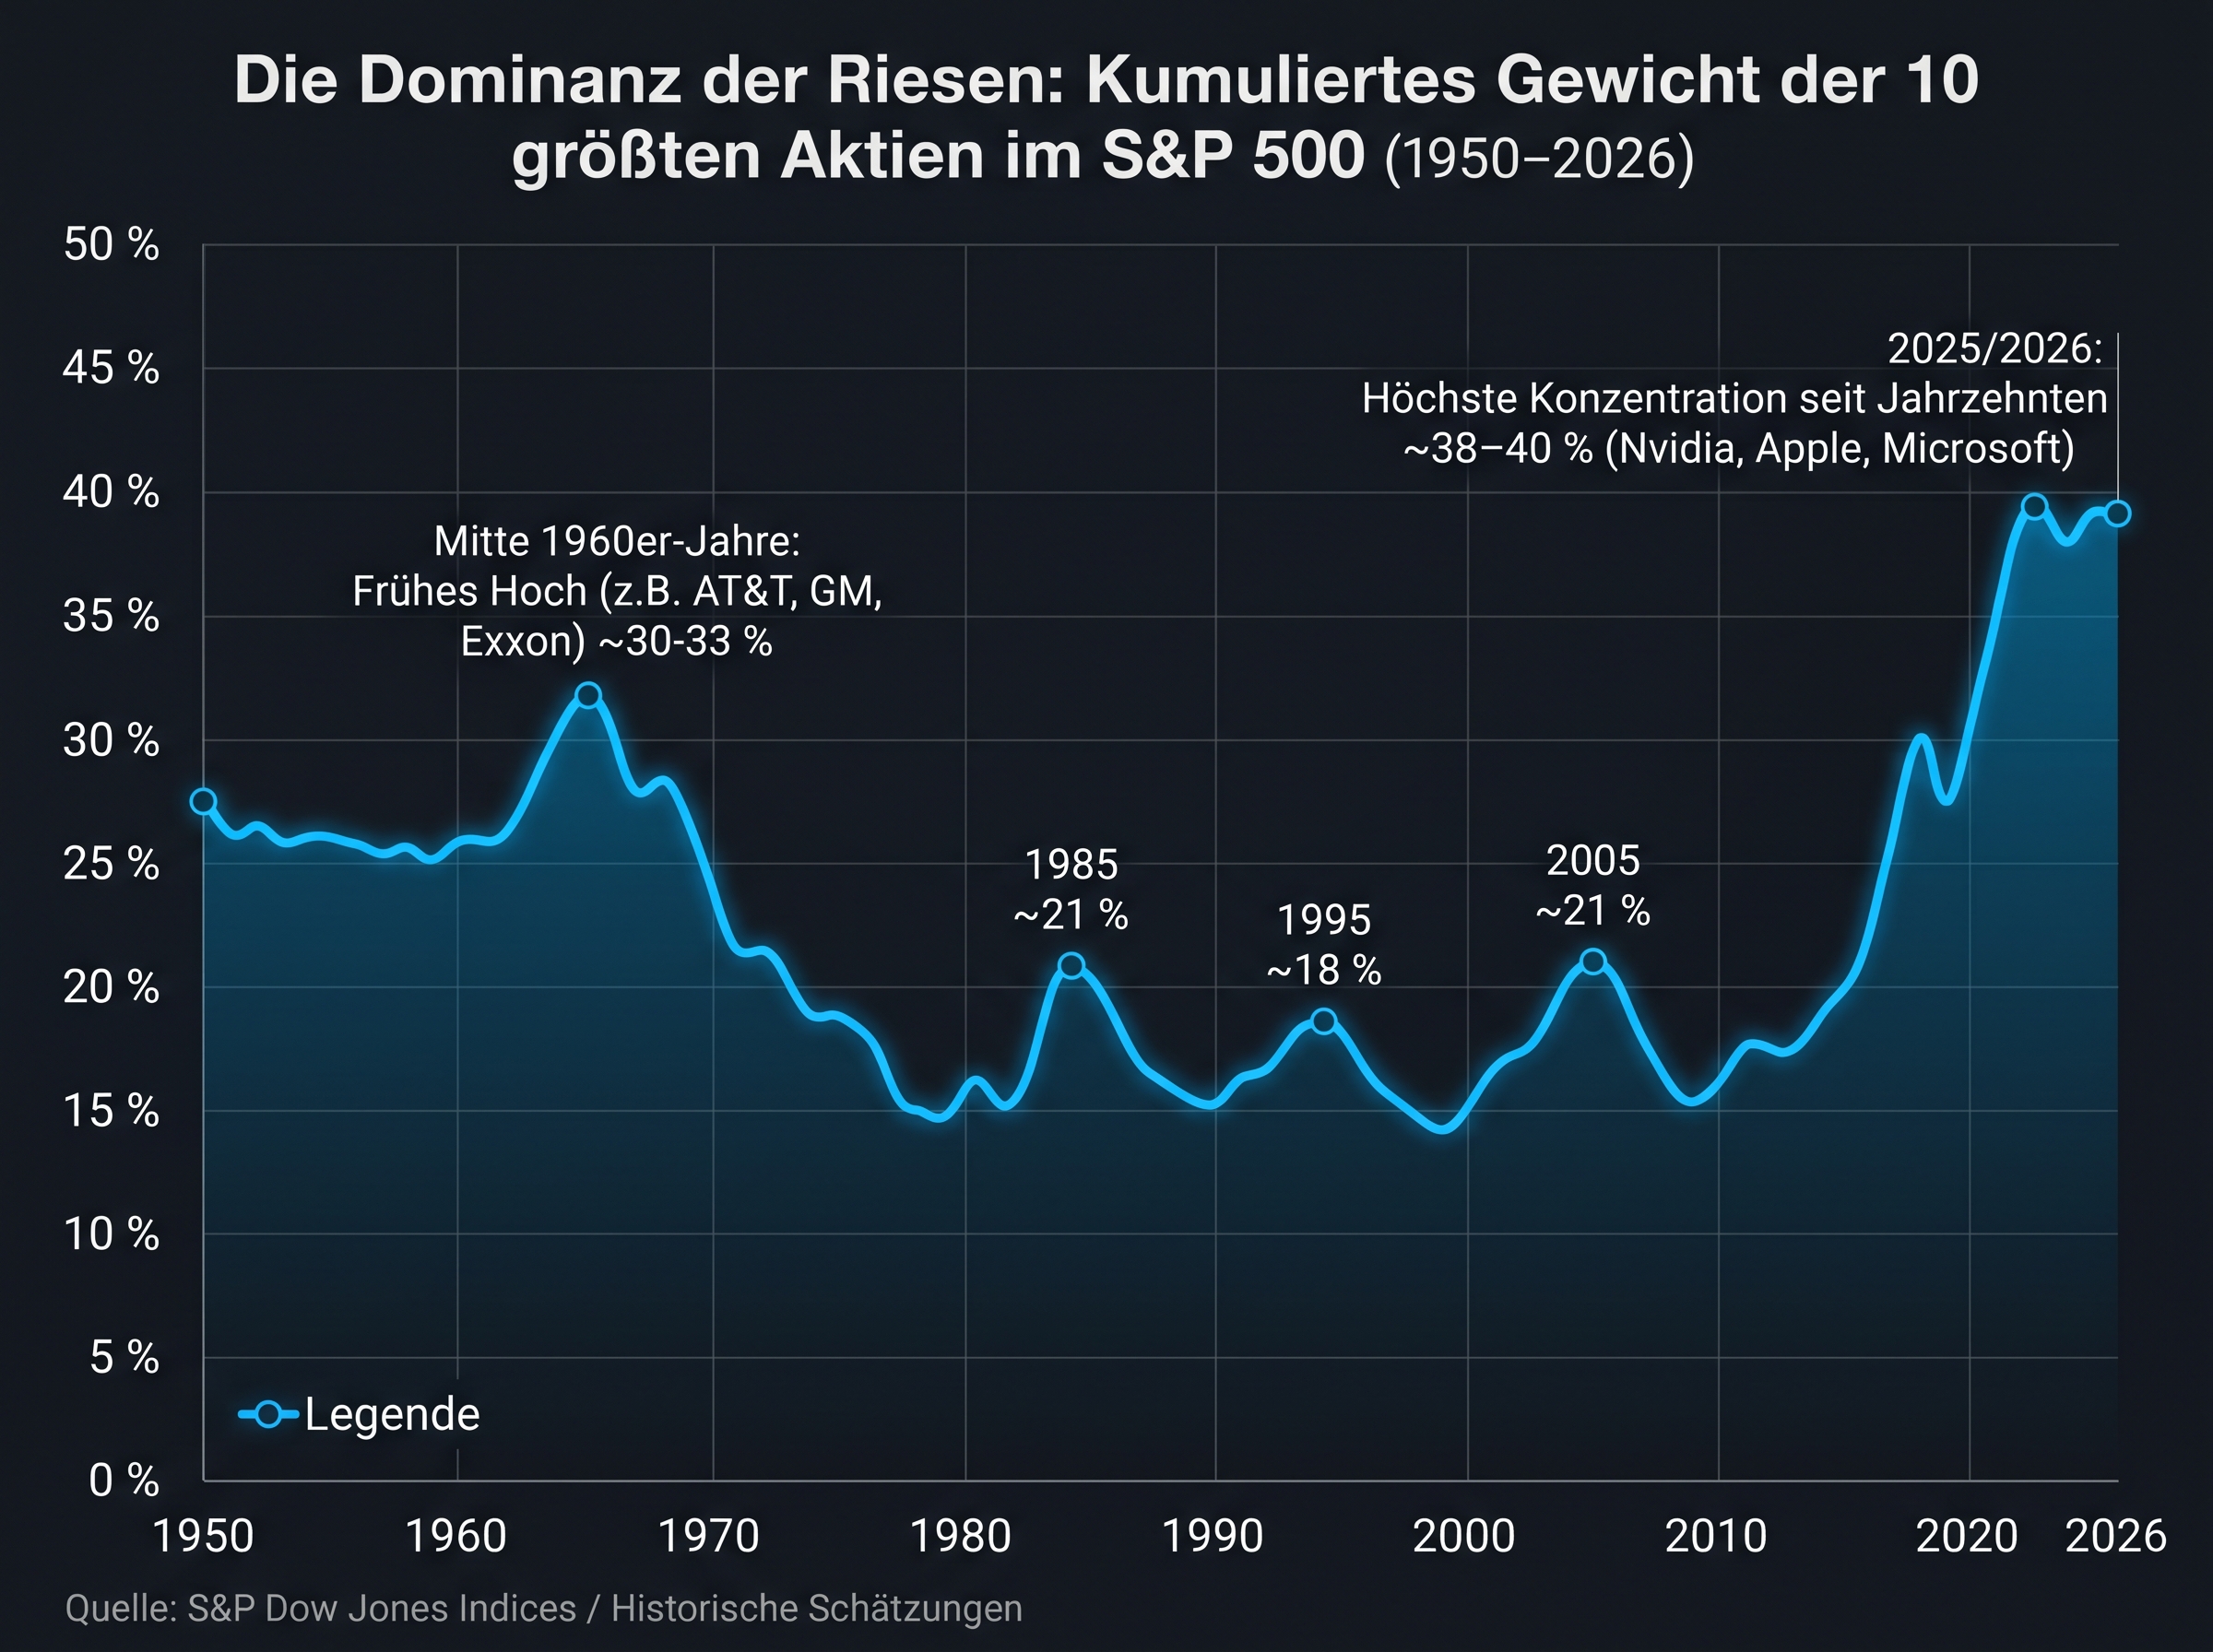
Hohe Konzentration ist kein automatisches Verkaufssignal. Sie bedeutet aber, dass ein vermeintlich breites Investment stärker von wenigen Gewinnern abhängt, als die Zahl 500 vermuten lässt.
Fremdkapital und Derivate
Kredite, Marginkonten und gehebelte Produkte erhöhen die Kaufkraft in der Aufwärtsbewegung. Steigende Preise verbessern Sicherheiten und ermöglichen weitere Kredite. Dieser Kreislauf funktioniert, solange Kurse steigen und Finanzierung verfügbar bleibt.
Fallen die Preise, dreht sich derselbe Mechanismus um. Sicherheiten verlieren an Wert, Nachschussforderungen erzwingen Verkäufe und zusätzliche Verkäufe drücken den Preis weiter. Eine teure Bewertung wird dadurch zu einem Problem für das gesamte Finanzsystem, wenn sie mit hoher Verschuldung und schwacher Liquidität verbunden ist.
Die Bestätigung durch das Geschäft
Hohe Aktienkurse erleichtern Kapitalerhöhungen, Übernahmen und aktienbasierte Vergütung. Unternehmen können mit teuren eigenen Aktien reale Vermögenswerte kaufen. Das verlängert den Boom und kann vorübergehend sogar bessere Geschäftszahlen erzeugen.
Doch auch hier zählt der Preis. Wenn ein Unternehmen nur deshalb wachsen kann, weil der Kapitalmarkt ständig neues Geld zu immer höheren Bewertungen bereitstellt, ist das Geschäftsmodell von der Stimmung abhängig. Sobald die Finanzierung versiegt, zeigt sich, welche Nachfrage wirtschaftlich war und welche nur vom billigen Kapital lebte.
Warum der Buffett-Indikator allein nicht reicht
Eine bekannte Marktkennzahl setzt die gesamte Börsenkapitalisierung eines Landes ins Verhältnis zu seinem Bruttoinlandsprodukt. Steigt dieses Verhältnis weit über seinen historischen Durchschnitt, wirkt der Aktienmarkt teuer. Als grober Plausibilitätscheck ist das nützlich.
Als alleinige Blasendiagnose reicht es nicht.
Marktkapitalisierung bewertet einen Bestand zukünftiger Gewinne. Das Bruttoinlandsprodukt misst die Wirtschaftsleistung eines Jahres. Außerdem verändert sich, welcher Anteil der Wirtschaft börsennotiert ist, wie hoch Unternehmensgewinne nach Steuern ausfallen und welcher Teil der Umsätze im Ausland entsteht.
Wenn der Anteil der Unternehmensgewinne am Bruttoinlandsprodukt steigt, die Steuerbelastung fällt oder Anleger bei niedrigen Zinsen höhere Multiplikatoren akzeptieren, kann auch die Marktkapitalisierung im Verhältnis zur Wirtschaftsleistung strukturell steigen. Keiner dieser Faktoren gilt ewig. Aber jeder beeinflusst, welcher Vergleich mit der Vergangenheit sinnvoll ist.
Genau hier endet der Nutzen reiner Fundamentalkennzahlen für das Timing. Ein Markt kann teuer sein und trotzdem weiter steigen. Er kann nach einem Rückgang günstiger wirken und charttechnisch dennoch schwach bleiben.
Eine Kennzahl kann warnen. Erst das Gesamtbild zeigt, ob ein hoher Preis durch starke Fundamentaldaten getragen wird oder vor allem durch die Hoffnung auf den nächsten Käufer.
Was die aktuellen Daten sagen
Der Finanzstabilitätsbericht der US-Notenbank vom Mai 2026 bezeichnete den Bewertungsdruck an den Vermögensmärkten als erhöht. Das Kurs-Gewinn-Verhältnis des S&P 500 lag demnach im oberen Bereich seiner historischen Verteilung. Gleichzeitig lag die geschätzte Aktienrisikoprämie deutlich unter ihrem langfristigen Durchschnitt. Die Datenbasis des Berichts reichte bis zum 23. April 2026.
Das bedeutet: Anleger zahlten hohe Preise und erhielten im Vergleich zu sicheren Anlagen eine geringere zusätzliche Vergütung für das Aktienrisiko.
Es bedeutet nicht, dass der Markt morgen fallen muss.
Auch die Bank für Internationalen Zahlungsausgleich verwies 2026 auf erhöhte Aktienbewertungen und hohe langfristige Gewinnerwartungen bei großen US-Unternehmen. Ihre Analyse zeigt zugleich den entscheidenden Unterschied zwischen teurem Markt und systemischer Blase: Besonders gefährlich wird eine Neubewertung, wenn hohe Erwartungen auf wachsende Verschuldung, kreditfinanzierte Investitionen und enge Verbindungen zwischen Aktien- und Kreditmärkten treffen.
Der richtige Schluss lautet deshalb nicht: Alles verkaufen.
Der richtige Schluss lautet: Weniger Fehlertoleranz einplanen, die Märkte stetig beobachten und gegebenenfalls eingreifen, wenn sich ein verschlechterndes Gesamtbild der Marktlage abzeichnet.
Was der Chart zeigt, was Bewertung nicht zeigen kann
Ein Chart beantwortet nicht, was ein Unternehmen wert sein müsste. Er zeigt, zu welchen Preisen Käufer und Verkäufer tatsächlich handeln. Damit macht er sichtbar, ob der Markt eine optimistische Geschichte weiterhin akzeptiert oder ob die Nachfrage nachlässt.
Solange ein Kurs auf dem gewählten Zeithorizont höhere Hochs und höhere Tiefs bildet, ist der Aufwärtstrend zunächst intakt. Rücksetzer werden gekauft. Ausbrüche werden bestätigt. Schwäche beginnt dort, wo diese Struktur bricht: Ein wichtiges Tief fällt, die anschließende Erholung bleibt unter dem vorherigen Hoch und aus Unterstützung wird Widerstand.
Auch die Marktbreite gehört dazu. Steigt ein Index, während immer weniger Aktien oberhalb ihrer mittelfristigen Durchschnitte handeln oder neue Hochs erreichen, wird der Anstieg schmaler. Das beendet den Trend nicht automatisch. Es zeigt aber, dass wenige Schwergewichte einen größeren Teil der Bewegung tragen.
Dann kommt die Relative Stärke. Eine Aktie kann steigen und trotzdem schwächer als ihr Vergleichsindex laufen. Fällt die Relative Stärke über Wochen, obwohl der Gesamtmarkt noch freundlich aussieht, fließt Kapital bereits in andere Titel. Umgekehrt ist ein Wert interessanter, wenn er Rücksetzer besser verkraftet und bei Markterholungen zügig neue Hochs angreift.
Keines dieser Signale ist allein zuverlässig. Trendstruktur, Marktbreite, Relative Stärke und Volumen ergeben zusammen ein belastbareres Bild als eine einzelne Linie im Chart.
Die gefährliche Seite der Blase zeigt sich beim Ausstieg
Auf dem Weg nach oben wirkt Marktkapitalisierung wie echtes, jederzeit verfügbares Vermögen. Doch nicht alle Anleger können gleichzeitig zum letzten Höchstkurs verkaufen.
Erinnerst du dich an das Beispiel vom Anfang? 100.000 gehandelte Aktien reichten, um den sichtbaren Unternehmenswert um eine Milliarde Euro zu erhöhen. Wenn die Stimmung kippt, kann eine ähnlich kleine Zahl von Verkäufen den Preis nach unten setzen.
Die nicht gehandelten Aktien besitzen dann nur noch einen theoretischen Wert zum letzten Kurs. Wer tatsächlich verkaufen muss, braucht einen Käufer. Fehlt dieser, springt der Preis zur nächsten Nachfragezone.
Deshalb sind Liquidität und Zwang entscheidend. Ein langfristiger Anleger ohne Kredit kann einen gewissen Kursrückgang gegebenenfalls “aussitzen”, sofern die fundamentale These intakt bleibt. Ein gehebelter Anleger muss möglicherweise genau dann verkaufen, wenn die Liquidität verschwindet. Aus einer Bewertungsfrage wird eine Überlebensfrage.
Diese Fragen schützen besser als eine Crash-Prognose
Du wirst eine Blase selten am exakten Hoch erkennen. Du kannst aber verhindern, dass dein Depot von einer einzigen optimistischen Annahme abhängt und dein Risiko vorher begrenzen.
Welche Zukunft steckt bereits im Preis?
Rechne rückwärts. Welche Umsätze, Margen und freien Cashflows müsste das Unternehmen in fünf oder zehn Jahren erzielen? Je perfekter die Zukunft sein muss, desto kleiner ist dein Sicherheitspuffer und du solltest mit deiner Position vorsichtiger werden.
Verdient das Unternehmen Geld oder nur Aufmerksamkeit?
Umsatzwachstum ist wertvoll, wenn daraus dauerhaft Cashflow entstehen kann. Dauerhafte Verluste, steigende aktienbasierte Vergütung und regelmäßiger Kapitalbedarf sind bei hoher Bewertung eine riskante Mischung.
Wie stark ist dein Depot wirklich konzentriert?
Prüfe nicht nur die Anzahl deiner ETFs und Aktien. Prüfe die größten Unternehmen, Sektoren und gemeinsamen Risikofaktoren dahinter. Drei verschiedene Fonds können dieselben Schwergewichte enthalten. Wer sich beispielsweise einen MSCI World, einen S&P 500 und einen Nasdaq 100 ETF gleichzeitig ins Depot legt, hat definitiv große Redundanzen und eine starke, einseitige Gewichtung auf einigen, wenigen Big-Tech-Firmen enthalten.
Wann ist der Kursverlauf charttechnisch nicht mehr intakt und welches Risiko bist du bereit zu tragen?
Achte auf Anzeichen, welche dir der Markt liefert und welche sich im Chart manifestieren. Definiere vor dem Kauf den Zeithorizont und die Marke, an der deine charttechnische Annahme nicht mehr gilt. Das kann ein relevantes Swing-Tief, eine klar erkennbare Unterstützungszone oder das Scheitern eines Ausbruchs sein. Danach bestimmst du die Positionsgröße. Liegt deine Risikomarke beispielsweise acht Prozent unter dem Einstieg und willst du höchstens ein Prozent des Depots riskieren, dürfte die Position rechnerisch höchstens 12,5 Prozent des Depots ausmachen. Zu bedenken ist dabei auch, dass Kurslücken, Gebühren und Ausführungsabweichungen den tatsächlichen Verlust vergrößern können.
Fazit Der Preis ist real, aber der Börsenwert ist nicht liquide
Kapitalmarktblasen entstehen nicht einfach, weil zu viel Geld in einen Markt fließt. Sie entstehen, wenn eine überzeugende Geschichte auf knappes Angebot, steigende Risikobereitschaft und sich selbst verstärkende Kapitalströme trifft. Der marginale Käufer hebt den Preis an. Dieser Preis wertet alle bestehenden Anteile auf. Der neue Papiergewinn lockt weitere Käufer an.
Das kann lange funktionieren. Oft länger, als skeptische Anleger erwarten.
Doch der letzte Kurs ist keine Auszahlungsgarantie. Er zeigt nur, wo sich ein Käufer und ein Verkäufer zuletzt getroffen haben. Sobald Wachstumserwartungen, Zinsen oder Liquidität drehen, wird derselbe Mechanismus zum Beschleuniger nach unten.
Versuche deshalb nicht, jede Blase punktgenau vorherzusagen, sondern achte auf die Signale, welche dir der Markt liefert. Prüfe, welche Zukunft bereits bezahlt ist, wie abhängig dein Depot von wenigen Gewinnern ist und wo deine Marken zur Gewinnsicherung bzw. Risikobegrenzung liegen.
Die wichtigste Frage lautet nicht, ob der Markt teuer ist.
Sie lautet: Trägt der Kurs die Geschichte noch und ist dein Risiko klar begrenzt, falls er damit aufhört?
Willst du lernen, wie du Bewertungen, Marktphasen und Risiken systematisch in einen klaren Entscheidungsprozess übersetzt?
Dann informiere dich bei der Jens Rabe Academy über ein kostenloses Strategiegespräch.
Transparenzhinweis: Bei der Konzeption und Formulierung dieses Blogartikels wurde KI eingesetzt.