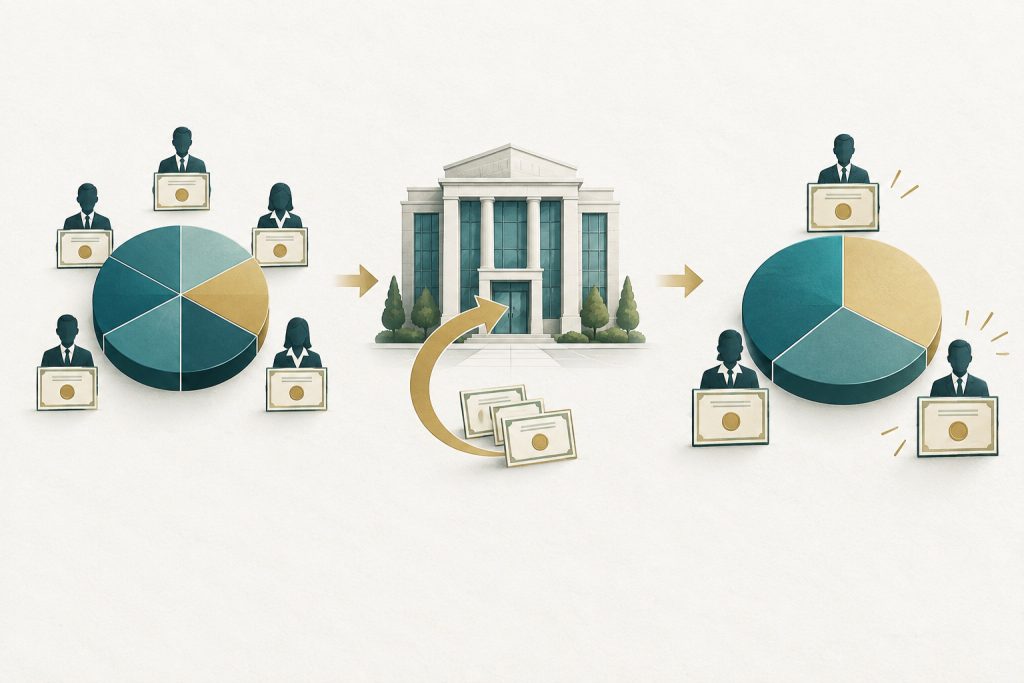
Stell dir vor, ein Unternehmen gehört genau 100 Aktionären. Jeder hält eine Aktie. Du besitzt eine davon – also ein Prozent der Firma.
Jetzt kauft das Unternehmen zehn eigene Aktien zurück und zieht sie ein. Danach existieren nur noch 90 Aktien. Du hast nichts getan. Kein Geld nachgeschossen. Keine zusätzliche Aktie gekauft.
Trotzdem gehört dir plötzlich ein größerer Teil des Unternehmens: nicht mehr ein Prozent, sondern rund 1,11 Prozent.
Klingt wie kostenloser Vermögensaufbau.
Ist es aber nicht.
Denn das Geld für den Rückkauf verschwindet aus der Firmenkasse. Und ob dieser Tausch gut für dich war, hängt von einer Frage ab, die in den großen Schlagzeilen fast immer fehlt: Zu welchem Preis hat das Unternehmen gekauft?
Genau deshalb sind Aktienrückkäufe weder grundsätzlich gut noch grundsätzlich schlecht. Sie sind ein Werkzeug. Ein sehr mächtiges Werkzeug. Und wie bei jedem Werkzeug entscheidet nicht die Größe, sondern der Einsatz.
Eine Billion Dollar – und trotzdem kein Kaufsignal
Aktienrückkäufe sind längst kein Randthema mehr. Die Unternehmen des S&P 500 gaben in den zwölf Monaten bis Ende September 2025 zusammen rund 1,02 Billionen US-Dollar für eigene Aktien aus. Allein im dritten Quartal waren es 249 Milliarden Dollar.
Eine Billion. Das ist mehr als eine Zahl. Das ist eine eigene Kapitalmarktmaschine.
Aber sie läuft nicht gleichmäßig. Nach Angaben von S&P Dow Jones Indices entfiel zuletzt ein großer Teil der Rückkäufe auf wenige Konzerne. Genau hier entsteht der erste Denkfehler: Anleger sehen die Milliardenbeträge und schließen daraus, dass das Management die eigene Aktie für günstig hält.
Manchmal stimmt das. Manchmal neutralisiert der Rückkauf nur neue Aktien aus Mitarbeiterprogrammen. Manchmal soll er den Gewinn je Aktie hübscher aussehen lassen. Und manchmal kauft ein Unternehmen schlicht zu teuer.
Das Auflegen eines Aktienrückkaufprogrammes ist zudem immer nur eine Erlaubnis. Erst wenn in der Folge auch tatsächlich Aktien zurückgekauft werden, hat das für dich als Aktionär echte Konsequenzen.
Was passiert bei einem Aktienrückkauf wirklich?
Nehmen wir ein bewusst einfaches Beispiel. Ein Unternehmen verdient 100 Millionen Euro und hat 100 Millionen Aktien ausstehen. Der Gewinn je Aktie beträgt einen Euro.
Kauft das Unternehmen zehn Millionen Aktien zurück und bleibt der operative Gewinn unverändert, verteilen sich dieselben 100 Millionen Euro künftig auf 90 Millionen Aktien. Der Gewinn je Aktie steigt rechnerisch auf 1,11 Euro.
Der operative Gewinn ist dabei keinen Cent gewachsen. Nur der Kuchen wurde auf weniger Stücke verteilt.
Das kann sinnvoll sein. Wenn das Unternehmen ausreichend Cash besitzt, keine besseren Investitionsmöglichkeiten findet und die Aktie unter ihrem fairen Wert handelt, bekommen die verbleibenden Aktionäre mehr Substanz pro Anteil.
Doch drehe die Situation um. Die Aktie ist massiv überbewertet. Das Unternehmen leert seine Kasse, nimmt vielleicht sogar Schulden auf und kauft teuer eigene Anteile. Dann wird Wert von den verbleibenden Aktionären zu den verkaufenden Aktionären verschoben.
Der Mechanismus ist derselbe. Das Ergebnis ist das Gegenteil.
Ankündigung ist nicht Ausführung
Hier liegt die zweite Falle. Wenn ein Aufsichtsrat ein Rückkaufprogramm über 10 oder 100 Milliarden Dollar genehmigt, heißt das nicht, dass dieses Geld morgen ausgegeben wird. Es heißt nur: Das Management darf bis zu diesem Betrag kaufen.
Apple liefert dafür ein gutes, weil transparentes Beispiel. Im Bericht zum dritten Quartal weist der Konzern für die ersten neun Monate des Geschäftsjahres 215 Millionen zurückgekaufte Aktien für 61,8 Milliarden Dollar aus. Das entspricht rechnerisch knapp 287 Dollar je Aktie. Im dritten Geschäftsquartal allein flossen 25,8 Milliarden Dollar in eigene Aktien.
Gleichzeitig waren unter den genehmigten Programmen noch 138 Milliarden Dollar verfügbar. Und der Bericht sagt ausdrücklich: Das Unternehmen ist nicht verpflichtet, einen Mindestbetrag zu kaufen.
Das ist der Unterschied zwischen Schlagzeile und Bilanz.
Für dich als Anleger zählt deshalb nicht die Pressemitteilung am Tag der Genehmigung. Du musst in den folgenden Quartalen prüfen, wie viele Aktien tatsächlich gekauft wurden, zu welchem Durchschnittspreis und ob die Zahl der ausstehenden Aktien netto gefallen ist.
Die vier Fragen, die über gute und schlechte Buybacks entscheiden
1. Wird unter dem inneren Wert gekauft?
Das ist die wichtigste Frage. Berkshire Hathaway formuliert seine eigene Regel klar: Rückkäufe sollen nur erfolgen, wenn die Aktie unter einer konservativen Schätzung des inneren Werts notiert und genügend Liquidität im Unternehmen bleibt. Damit wird ein Buyback wie jede andere Investition behandelt. Kaufst du einen Euro Unternehmenswert für 70 Cent, steigt der Wert je verbleibender Aktie. Zahlst du 1,30 Euro, vernichtest du Wert.
2. Kommt das Geld aus echtem Überschuss?
Ein gesundes Unternehmen finanziert Rückkäufe aus freiem Cashflow, nachdem notwendige Investitionen, Forschung, Personal, Schuldendienst und eine robuste Liquiditätsreserve bezahlt sind. Problematisch wird es, wenn Schulden wachsen, nur damit die Aktienzahl sinkt. Dann tauschst du sichtbares Eigenkapital gegen zusätzliche Zins- und Refinanzierungsrisiken. Bei hohen Zinsen wird aus dem vermeintlichen Geschenk schnell eine teure Dauerrechnung.
3. Sinkt die Aktienzahl wirklich?
Viele Unternehmen kaufen Aktien zurück und geben gleichzeitig neue Aktien an Mitarbeiter und Führungskräfte aus. Der Bruttobetrag sieht beeindruckend aus, doch netto verändert sich wenig. Prüfe daher die verwässerte durchschnittliche Aktienzahl über mehrere Jahre. Erst wenn sie nachhaltig fällt, kommt der Rückkauf bei deinem Anteil an.
4. Was wurde dafür nicht getan?
Stichwort: Opportunitätskosten. Jeder Euro kann nur einmal ausgegeben werden. Ein Unternehmen kann investieren, Schulden tilgen, Wettbewerber kaufen, Dividenden zahlen oder eigene Aktien zurückkaufen. Die beste Option hängt von den erwarteten Renditen ab. Hat das operative Geschäft Projekte mit hoher Kapitalrendite, kann ein Rückkauf Wachstum abwürgen. Fehlen solche Projekte und ist die Aktie günstig, kann derselbe Rückkauf die klügste Entscheidung sein.
Der unterschätzte Gegner: Verwässerung
Anleger feiern gern den Bruttobetrag. Profis beobachten die Nettoaktienzahl.
Warum? Weil aktienbasierte Vergütung neue Anteile schafft. Das ist nicht automatisch schlecht. Gute Mitarbeiter dürfen am Erfolg beteiligt werden. Aber die Kosten verschwinden nicht, nur weil kein Bargeld fließt. Dein Anteil am Unternehmen wird kleiner.
Ein Beispiel: Ein Unternehmen kauft fünf Prozent seiner Aktien zurück, gibt aber vier Prozent neu an Mitarbeiter aus. Die Schlagzeile lautet „Milliardenrückkauf“. Dein Anteil wächst netto jedoch nur um ungefähr ein Prozent.
Deshalb brauchst du zwei Zahlen: den Wert der Rückkäufe und die Entwicklung der verwässerten Aktienzahl. Erst zusammen erzählen sie die Wahrheit.
Warum der Gewinn je Aktie dich täuschen kann
Weniger Aktien bedeuten häufig einen höheren Gewinn je Aktie. Das ist mathematisch korrekt. Aber es ist noch kein Beweis für ein besseres Geschäft.
Wenn der Gesamtgewinn stagniert und der Gewinn je Aktie nur wegen Rückkäufen steigt, besitzt du zwar einen größeren Anteil – aber an einem Unternehmen ohne operatives Wachstum. Das kann bei einem günstigen, stabilen Geschäft völlig in Ordnung sein. Bei einer hoch bewerteten Wachstumsaktie ist es ein Warnsignal.
Schaue daher am besten nicht nur blind auf den Gewinn pro Aktie, sondern beachte immer auch, wie sich die Gesamtaktienzahl verändert hat und diesen Wert damit beeinflusst.
Um es einfach zu halten, kann man auch immer direkt auf die ausgewiesenen Gesamtumsätze bzw. den Gesamtgewinn des Unternehmens schauen, statt auf die Umrechnung auf eine einzelne Aktie.
Diese einfache Maßnahme kann dich vor vermeintlichem, optischem Wachstum schützen.
Und was ist mit der Rückkaufsteuer?
In den USA gilt für bestimmte börsennotierte Unternehmen seit Rückkäufen nach dem 31. Dezember 2022 grundsätzlich eine Verbrauchsteuer von einem Prozent auf den maßgeblichen Rückkaufwert. Es gibt Ausnahmen und eine Verrechnung mit bestimmten Aktienausgaben.
Ein Prozent klingt groß. Im Verhältnis zur Bewertung ist es meist kein Grund, einen wirtschaftlich sinnvollen Rückkauf grundsätzlich zu verwerfen. Aber die Steuer erinnert an einen wichtigen Punkt: Rückkäufe sind nicht kostenlos. Neben dem Kaufpreis zählen Steuern, Finanzierungskosten und die entgangene Rendite alternativer Investitionen.
Fazit: Der Preis entscheidet
Aktienrückkäufe können eines der aktionärsfreundlichsten Instrumente überhaupt sein. Sie können deinen Anteil am Unternehmen erhöhen, den Gewinn je Aktie steigern und überschüssiges Kapital flexibel zurückgeben.
Sie können aber genauso gut Wert vernichten.
Die Trennlinie ist erstaunlich einfach: Gute Rückkäufe werden aus überschüssigem Cash finanziert, zu vernünftigen Preisen durchgeführt und senken die Aktienzahl nach Verwässerung wirklich. Schlechte Rückkäufe kaschieren Stillstand, finanzieren sich über neue Schulden oder kaufen Euphorie zum Höchstpreis.
Die nächste Milliardenankündigung wird kommen. Sehr wahrscheinlich schneller, als du denkst.
Dann stell dir nicht die Frage, ob das Management seine Aktie liebt. Stell dir die bessere Frage:
Kauft es einen Euro Wert für weniger als einen Euro – oder bezahlt es mit deinem Geld zu viel?
Wer diese Frage sauber beantwortet, muss sich vom Wort „Buyback“ nicht beeindrucken lassen. Er kann Kapitalallokation beurteilen. Und genau dort trennt sich an der Börse die Schlagzeile vom Wert.
Willst du lernen, wie du Bewertung, Kapitalallokation und Marktbewegungen systematisch einzuordnen hast und daraus klare Entscheidungsprozesse für deinen Börsenhandel entwickelst?
Dann bewirb dich jetzt HIER für ein kostenloses Strategiegespräch.
Transparenzhinweis: Bei der Konzeption und Formulierung dieses Blogartikels wurde KI eingesetzt.